¿Cómo podemos ayudarte?
Contacta con nosotros y resolveremos todas tus dudas
Solicita nuestra guía para construir tu cartera de inversiónTe llamamos
Gracias por contactar con nosotros.
En breve nos pondremos en contacto contigo.
¿Te ayudamos?
Ponte en contacto con nosotros utilizando algunos de los siguientes canales:


O si lo prefieres déjanos tu correo y nos pondremos en contacto contigo:
Descarga nuestra guía para
construir tu cartera de inversión
¿Cómo hemos realizado estos cálculos?
Se han establecido 3 plazos de inversión, para cada plazo se ha asignado un producto y el periodo en el que se mantendría la inversión:
- Producto Corto Plazo: Bestinver Renta F.I., manteniéndose la inversión durante un periodo de 2 años.
- Producto Medio Plazo: Bestinver Mixto F.I., manteniéndose la inversión durante un periodo de 3 años.
- Producto Largo Plazo: Bestinfond F.I., manteniéndose la inversión durante un periodo de 5 años.
Se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona la peor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años .
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. . La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
¿Cómo hemos realizado estos cálculos?
Los cálculos están realizados utilizando el mismo periodo de inversión de 5 años para todos los plazos, con el objetivo de homogeneizarlos y permitir su comparación.
A cada plazo se le ha asignado un producto diferente, en línea con el horizonte temporal recomendado de dichos productos:
- Producto Corto Plazo: Bestinver Renta F.I.
- Producto Medio Plazo: Bestinver Mixto F.I.
- Producto Largo Plazo: Bestinfond F.I.
Adicionalmente se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años.
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. .La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
El ciclo de la inversión en private equity: una estrategia a largo plazo
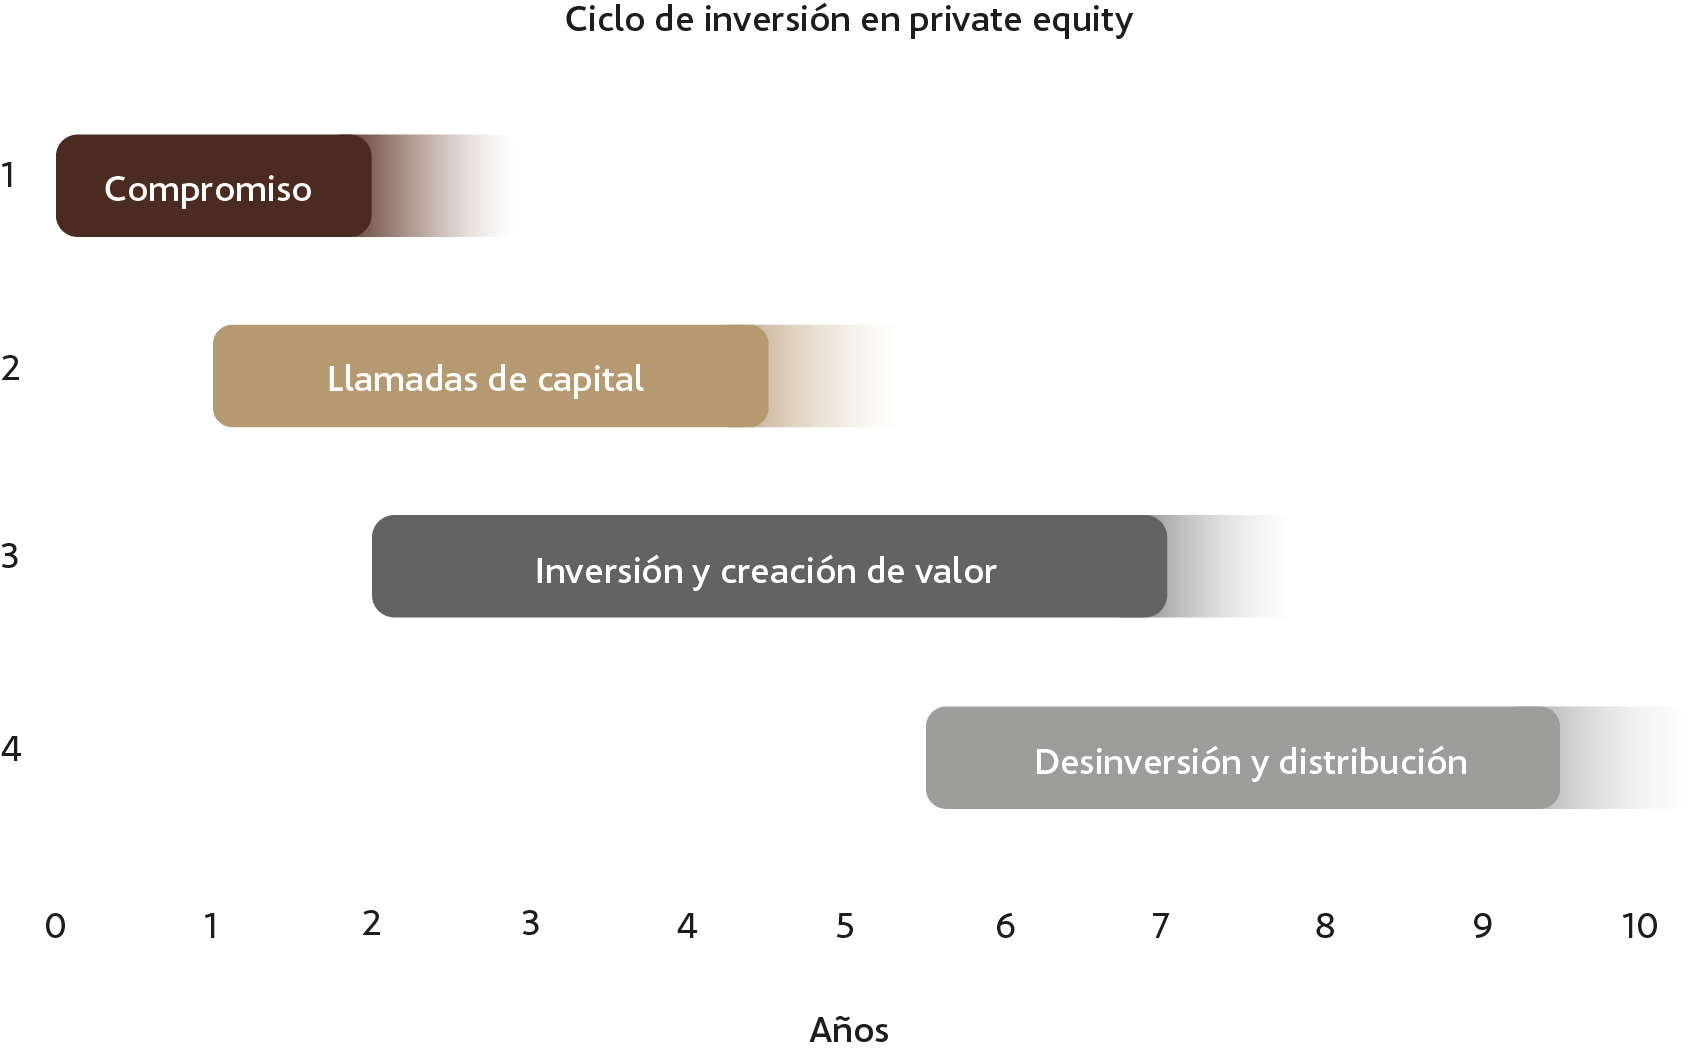
Una de las principales características del private equity es su horizonte temporal. A diferencia de la inversión tradicional en bolsa, en la que puedes comprar o vender diariamente acciones en los mercados financieros, la inversión en empresas no cotizadas se desarrolla a lo largo de ocho o más años, siguiendo un proceso estructurado conocido como ciclo de inversión.
22/10/2026
Una de las principales características del private equity es su horizonte temporal. A diferencia de la inversión tradicional en bolsa, en la que puedes comprar o vender diariamente acciones en los mercados financieros, la inversión en empresas no cotizadas se desarrolla a lo largo de ocho o más años, siguiendo un proceso estructurado conocido como ciclo de inversión.
Comprender este ciclo resulta fundamental para entender cómo funciona el private equity y por qué la creación de valor en esta clase de activo requiere una visión a muy largo plazo.
Compromiso de capital
Para el inversor, el ciclo comienza cuando se compromete a invertir capital en un fondo de private equity, siendo en España el Fondo de Capital Riesgo el vehículo de inversión más utilizado para canalizar dicha inversión.
Este capital no se desembolsa íntegramente desde el primer momento. En su lugar, el inversor asume un compromiso de inversión que el gestor del fondo irá solicitando progresivamente a medida que surjan oportunidades de inversión, es decir, empresas no cotizadas en las que tomar una participación societaria.
Este proceso permite que el capital se vaya destinando a inversiones concretas conforme se encuentran las oportunidades de inversión. El equipo gestor comienza el trabajo de identificación, análisis y selección de oportunidades de inversión incluso antes de que se produzcan los primeros compromisos.
Llamadas de capital
Cuando los gestores seleccionan alguna o algunas de las oportunidades que presentan potencial de crecimiento, ventajas competitivas o posibilidades de mejora operativa, el fondo adquiere participaciones en esas empresas que considera adecuadas para su estrategia de inversión.
Para ello, el gestor realiza las denominadas llamadas de capital (capital calls).
A través de estas solicitudes, los inversores aportan parte del capital comprometido para financiar la adquisición de estas compañías seleccionadas y cubrir gastos asociados a las operaciones.
Las llamadas de capital suelen producirse de forma gradual durante los primeros años de vida del vehículo, coincidiendo con la construcción de la cartera de inversiones.
Durante esta fase, el objetivo es construir una cartera diversificada de compañías con capacidad para generar valor a lo largo del tiempo. En función de la estrategia del fondo, esas compañías pueden estar en diferentes momentos de su propio ciclo de vida (venture capital, growth capital o buyout).
Inversión y creación de valor
Durante esta etapa, los gestores, además de poder seguir incorporando nuevas compañías a la cartera del fondo, centran sus esfuerzos en impulsar su crecimiento y aumentar su valor, una fase que suele representar la mayor parte del ciclo de inversión.
Para ello, trabajan estrechamente con los equipos directivos en la ejecución de los planes estratégicos de las compañías. Las iniciativas pueden incluir la expansión a nuevos mercados, el lanzamiento de productos, la mejora de la eficiencia operativa, la optimización tecnológica, el uso de herramientas avanzadas de análisis de datos e inteligencia artificial, así como la realización de adquisiciones que refuercen el negocio.
A diferencia de los mercados cotizados, donde la evolución de una inversión puede estar influida por factores de corto plazo y por las fluctuaciones del mercado, el private equity centra buena parte de sus esfuerzos en la evolución operativa y estratégica de las empresas.
Por este motivo, la creación de valor suele materializarse de forma gradual a medida que las compañías alcanzan sus objetivos de crecimiento, rentabilidad y posicionamiento competitivo.
La duración de esta fase varía en función de las características de cada inversión y de la estrategia del fondo, aunque habitualmente se extiende durante varios años antes de que se produzca la desinversión.
Desinversión y distribución
Una vez ejecutado el plan de creación de valor, los gestores buscan el momento adecuado para materializar la inversión y obtener el máximo valor posible de la participación.
En esta etapa es conveniente comprender los diferentes conceptos que intervienen:
- Desinversión: el fondo vende total o parcialmente una inversión.
- Distribución: el fondo reparte a los inversores el dinero obtenido.
- Devolución de capital: parte de la distribución que corresponde al capital inicialmente invertido.
- Rendimiento/plusvalía: parte de la distribución que excede el capital invertido.
- Dividendos: pagos que una empresa participada puede hacer al fondo; después, el fondo puede distribuirlos a sus inversores.
La desinversión puede realizarse a través de diferentes vías, como la venta de la compañía a otro fondo de private equity, su integración en un grupo empresarial o, en determinados casos, mediante una oferta pública de venta y su posterior cotización en bolsa.
El objetivo de esta fase es convertir el valor generado durante los años anteriores en retornos efectivos para los inversores del fondo mediante la distribución del capital invertido y las plusvalías obtenidas.
En private equity, las distribuciones se generan de forma gradual a lo largo de la vida del fondo y dependen de los momentos concretos de recuperación del capital invertido y de la realización de las plusvalías obtenidas en las inversiones.
Estas distribuciones pueden proceder de distintas fuentes:
- La venta total de una compañía participada.
- La venta parcial de una participación.
- Dividendos extraordinarios generados por una empresa. No es muy habitual en los fondos de private equity, ya que las empresas en fases de crecimiento suelen reinvertir el flujo de caja para aumentar el valor, no repartirlo. En fondos de infraestructuras o real state, que suelen generar rentas recurrentes, es más habitual.
- Operaciones corporativas que permitan monetizar parte de la inversión.
Cuando se produce uno de estos eventos, el fondo distribuye a los inversores el capital recuperado según las condiciones establecidas en su estructura.
Por este motivo, los flujos de caja del private equity suelen presentar una evolución distinta a la de otros activos. Ese concepto suele explicarse a través de la curva J que explicamos en este otro artículo.
El ritmo y el importe de las distribuciones dependen de factores como:
- la evolución de las compañías,
- las condiciones de mercado,
- las oportunidades de venta,
- y la estrategia seguida por el equipo gestor.
La capacidad para identificar el momento óptimo y el mecanismo de salida más adecuado constituye un elemento fundamental del proceso de gestión.
Un proceso diseñado para generar valor a largo plazo
En definitiva, el ciclo de inversión de un fondo de private equity es uno de los elementos que mejor refleja la naturaleza de esta clase de activo.
Desde la identificación y adquisición de compañías hasta la desinversión final, el proceso puede extenderse durante varios años y exige combinar análisis, gestión activa y una visión estratégica de largo plazo. A diferencia de otras inversiones, gran parte de la creación de valor proviene de la evolución operativa y del crecimiento de las empresas participadas.
Por ello, el private equity se ha consolidado como una alternativa dirigida a inversores con horizontes temporales amplios, que buscan diversificar sus fuentes de rentabilidad, reducir su dependencia de las fluctuaciones de los mercados cotizados y participar en el desarrollo de compañías fuera del ámbito bursátil.
RIESGOS ASOCIADOS A LA INVERSIÓN
BESTINVER GESTIÓN, S.A., SGIIC gestiona, comercializa y asesora entidades de capital riesgo. La comercialización de estos productos se dirige, principalmente, a clientes profesionales y a minoristas que inviertan, al menos, 100.000 euros y cumplan con los requerimientos establecidos en la normativa vigente. Los clientes minoristas que quieran acceder a estos productos en importes inferiores a 100.000 euros, solo podrán hacerlo a través del servicio de asesoramiento siempre que cumplan con los requerimientos legales vigentes. La inversión en productos complejos, como las entidades de capital riesgo, implica una serie de riesgos que es importante tener en cuenta antes de tomar cualquier decisión de inversión, tales como: riesgo de liquidez, riesgo de valoración, riesgo de país, riesgo de divisa, riesgo de concentración, riesgo de inflación, riesgo de contraparte, riesgo de tipos de interés y riesgo de sostenibilidad. Encontrarás información detallada sobre los riesgos de inversión en el siguiente enlace.
La imagen utilizada ha sido generada mediante inteligencia artificial.
Volver al blog
Suscríbete a la newsletter de BESTINVER
Recibirás en tu email todos los meses:
- Vídeo-entrevistas a nuestro equipo
- Carta trimestral analizando nuestros fondos
- Nuevos episodios de nuestro podcast
- Artículos de nuestros blogs
- Invitaciones a nuestros webinars
- Observatorio BESTINVER – IESE
- Información sobre nuestros fondos
- Y otros contenidos divulgativos sobre ahorro e inversión