¿Cómo podemos ayudarte?
Contacta con nosotros y resolveremos todas tus dudas
Solicita nuestra guía para construir tu cartera de inversiónTe llamamos

Gracias por contactar con nosotros.
En breve nos pondremos en contacto contigo.
¿Te ayudamos?
Ponte en contacto con nosotros utilizando algunos de los siguientes canales:


O si lo prefieres déjanos tu correo y nos pondremos en contacto contigo:
Descarga nuestra guía para
construir tu cartera de inversión
¿Cómo hemos realizado estos cálculos?
Se han establecido 3 plazos de inversión, para cada plazo se ha asignado un producto y el periodo en el que se mantendría la inversión:
- Producto Corto Plazo: Bestinver Renta F.I., manteniéndose la inversión durante un periodo de 2 años.
- Producto Medio Plazo: Bestinver Mixto F.I., manteniéndose la inversión durante un periodo de 3 años.
- Producto Largo Plazo: Bestinfond F.I., manteniéndose la inversión durante un periodo de 5 años.
Se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona la peor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años .
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. . La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
¿Cómo hemos realizado estos cálculos?
Los cálculos están realizados utilizando el mismo periodo de inversión de 5 años para todos los plazos, con el objetivo de homogeneizarlos y permitir su comparación.
A cada plazo se le ha asignado un producto diferente, en línea con el horizonte temporal recomendado de dichos productos:
- Producto Corto Plazo: Bestinver Renta F.I.
- Producto Medio Plazo: Bestinver Mixto F.I.
- Producto Largo Plazo: Bestinfond F.I.
Adicionalmente se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años.
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. .La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
Cómo proteger el patrimonio de la inflación
Desde el final de la crisis de 2008 hasta la reapertura de la economía tras la pandemia de 2020, el mundo financiero atravesó un periodo anómalo. La inflación y los tipos de interés positivos prácticamente desaparecieron, dando paso a una década marcada por la desinflación y los tipos de interés cero o negativos.
07/10/2026
El despertar de la inflación
Desde el final de la crisis de 2008 hasta la reapertura de la economía tras la pandemia de 2020, el mundo financiero atravesó un periodo anómalo. La inflación y los tipos de interés positivos prácticamente desaparecieron, dando paso a una década marcada por la desinflación y los tipos de interés cero o negativos.
Como explica Richard Koo en The Holy Grail of Economics, los periodos prolongados de desinflación y deflación son excepciones dentro del capitalismo. Principalmente se concentran después del estallido de grandes burbujas y a consecuencia de las crisis de balance que las siguen. Durante este tipo tan particular y lesivo de crisis, las economías entran en una espiral de actividad anémica que hunde los precios y obliga a los bancos centrales a rebajar y mantener bajos los tipos de forma crónica. Los dos precedentes más famosos los tenemos en la gran depresión estadounidense y en la crisis japonesa iniciada en los años 90.
Los efectos de la cronificación de las caídas de los precios y de los tipos de interés no se limitan al campo económico. También tienen evidentes consecuencias psicológicas. A medida que pasa el tiempo, los actores económicos (bancos centrales, gobiernos, empresas y familias) se van olvidando de lo que era la inflación. Esta palabra se percibe como un vestigio del pasado que no volverá nunca más. Hasta que vuelve.
El nuevo despertar de la inflación suele ser recibido con negación. En esta etapa, frases como “fenómeno transitorio” llenan los discursos de unos banqueros centrales que asumen que el futuro próximo será reflejo del pasado más reciente. Después llega la ira y la búsqueda de culpables entre sospechas habituales como el precio de la energía, los problemas en las cadenas de suministro o los bajos niveles de inventarios. La narrativa durante la fase de negociación ya no es la del fenómeno transitorio, sino la del ajuste gradual y normalización progresiva que se conseguirá con pequeños cambios en la economía. Esta confianza y optimismo da paso a una fase de depresión que desespera ante una inflación más alta durante más tiempo. Finalmente, llega la aceptación, el reconocimiento de la realidad y la adaptación psicológica a ella.
A medida que progresa el modelo de Elisabeth Kübler-Ross en la mente de los actores económicos, intentan recordar los viejos clichés sobre cómo protegerse de la inflación. En muchos casos, estos han sido olvidados, distorsionados o tergiversados por la memoria. El paso del tiempo deriva en recetas rápidas e improvisadas con fórmulas vagas, medias verdades o, directamente, datos erróneos como si fueran certezas. Quienes las siguen obtienen, en el mejor de los casos, resultados mediocres. La saga de artículos que iniciamos hoy –la segunda sobre el resurgir de la inflación– nace para evitar ese desenlace.
En la primera saga nos centramos en la inflación como fenómeno económico y sentamos las bases para entender su significado y sus implicaciones. En estos links pueden leer los artículos de la parte 1, parte 2 y parte 3. La nueva saga es la continuación de la anterior y aborda la lucha contra la inflación desde la posición de un inversor particular. En ella, estudiaremos las características de la renta variable, la renta fija, los activos inmobiliarios, el oro y las materias primas como herramientas para proteger el poder adquisitivo del capital. Nuestro objetivo es dar una visión rigurosa y accesible sobre cómo luchar contra la inflación.
Pero ¿es necesario proteger el capital?
Es evidente que sí; de lo contrario, no habríamos escrito estos artículos. Pero merece la pena calibrar la magnitud del problema para concederle la importancia que tiene. Para ello, nada mejor que ver la pérdida de poder adquisitivo que han tenido las principales monedas del mundo durante las últimas décadas.
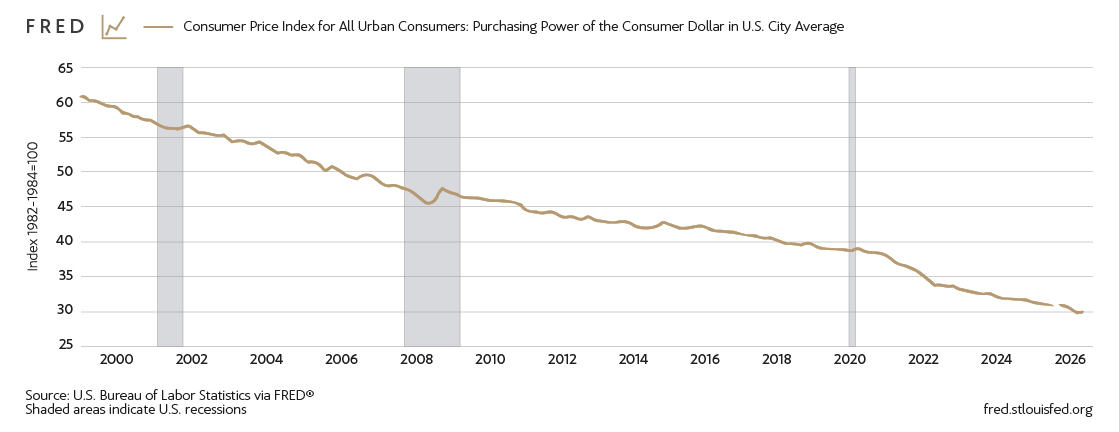
En el caso del dólar, como muestra el siguiente gráfico, la pérdida de poder adquisitivo acumulada desde que se inició el presente siglo supera el 50%.
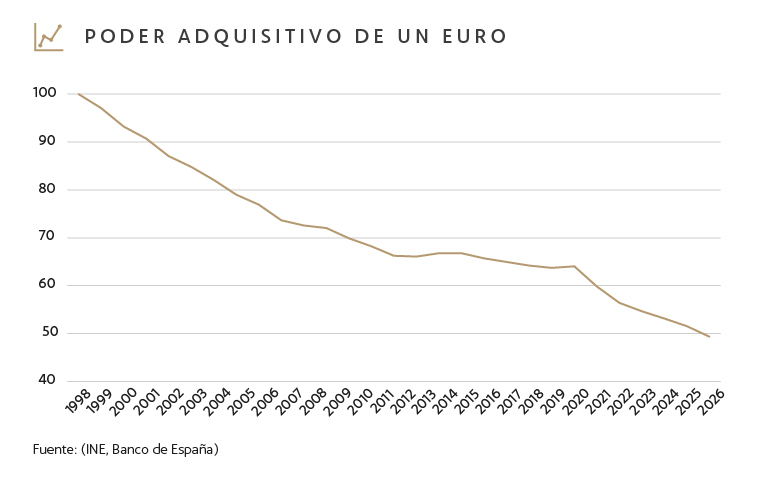
En el caso del euro, su poder adquisitivo en España también ha perdido algo más de un 50% desde su nacimiento.
En el caso de la libra esterlina y del yen, la pérdida de poder adquisitivo arroja un saldo negativo similar al del dólar y el euro. Este fenómeno, por tanto, es común en todas las grandes divisas del mundo y ha ido acumulando durante las últimas décadas en periodos económicos de la más diversa índole. Esto es especialmente llamativo porque los plazos temporales que hemos analizado incluyen la década desinflacionista a la que hacíamos referencia al inicio de este artículo.
Las implicaciones pueden estudiarse desde muchos puntos de vista, pero la más relevante e inmediata es que cada vez cuesta más llenar la cesta de la compra. Alimentos, sanidad, educación, ocio… los mismos bienes y servicios de siempre se pagan más caros. Esto destruye el poder adquisitivo del ahorro familiar y, con ello, empobrece a la sociedad en general. No hablamos de una cuestión teórica, sino de un problema real que afecta a todas las familias de España y del mundo desarrollado.
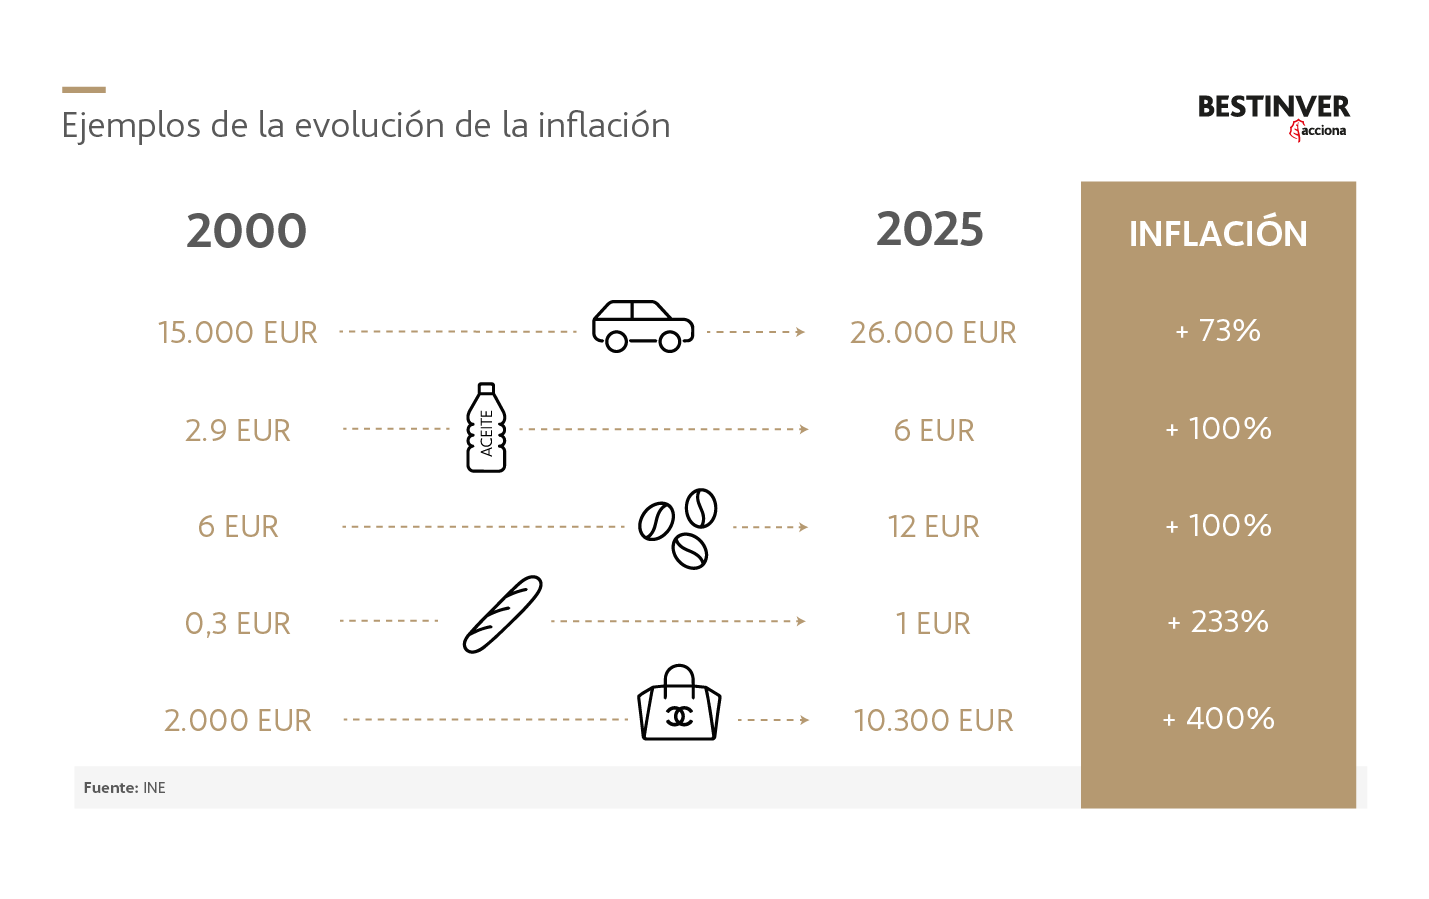
¿Manos a la obra?
Siendo tan evidente que la inflación es un problema real, todo el mundo debería acoger con entusiasmo la idea de protegerse de ella. Sin embargo, no es así. Según datos del Banco de España, actualmente hay más de 1,7 billones de euros (billones de los europeos, trillones de los norteamericanos) depositados en las cuentas corrientes de los bancos españoles. Esa ingente cantidad de dinero permanece parada mientras el mundo a su alrededor se encarece.
Miles de familias en España creen que, ahorrando cada mes, ya están haciendo los deberes financieros. Muchas, por “prudencia”, prefieren dejar sus ahorros parados en el banco y no arriesgarse a perder ese dinero invirtiéndolo. Lo que ignoran es que, al dejar quieto su dinero, aunque el valor nominal o número de euros en su cuenta no cambia, su valor real o lo que pueden comprar con ellos sí. En concreto, cada vez se pueden comprar menos cosas. Las familias en España se están empobreciendo sin saberlo.
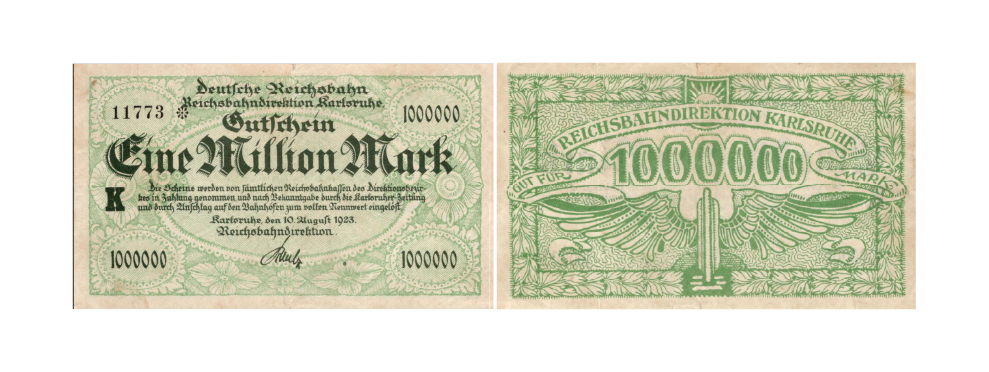
La primera dificultad que encontramos, por tanto, para proteger el valor real del patrimonio de las familias es que muchas –muchísimas– no saben qué es el valor real del patrimonio y lo confunden con el nominal. Para entender la diferencia, nada mejor que un ejemplo real.
Lo cierto es que el nominal no importa. Aquí se puede ver un billete de un millón de marcos emitido en Alemania en 1923. Su poseedor era nominalmente millonario.
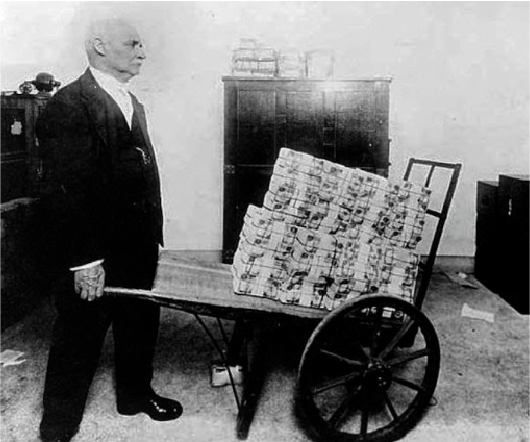
En términos reales, en cambio, los alemanes de aquella época necesitaban una carretilla llena de esos billetes para comprar una barra de pan. Para saber más de este periodo histórico, recomendamos el episodio 18 de nuestro podcast Valor con B, en el que nos acercamos a aquella época de la mano de Adam Fergusson y su libro Cuando muere el dinero.
La segunda gran dificultad es que no siempre está claro qué significa proteger el valor real del patrimonio. ¿Comprar un activo que suba de valor cuando la inflación se acelera? ¿Mantener el poder adquisitivo de las rentas del capital? ¿Conservar el valor real durante veinte o treinta años? Las tres opciones son razonables y están claramente relacionadas entre sí, pero no son lo mismo.
Para proteger el poder adquisitivo del capital hay que entender bien los detalles de su estrategia, sus objetivos y sus herramientas. No es lo mismo comprar un bono, que garantiza una cantidad nominal de dinero fijada por contrato, que comprar acciones de una compañía o un inmueble, cuyos beneficios o rentas pueden variar mucho con el tiempo. Tampoco se puede equiparar un instrumento ligado a la inflación, que suele incluir un ajuste contractual automático, con el oro, que ni siquiera genera flujos de caja. Cada activo se comporta de manera diferente ante la inflación.
Proteger es importante, pero no es fácil
Proteger el valor real del patrimonio familiar es importante, pero hacerlo bien no es fácil. Por eso, buena parte de los consejos y estrategias que pululan por internet son demasiado simplistas, incompletos o directamente falsos. Para comprender la complejidad de este proceso hay que entender bien a qué nos enfrentamos porque, de lo contrario, los resultados serán decepcionantes en el mejor de los casos.
Al proponernos proteger el patrimonio de la inflación, debemos tener presente que existen distintos tipos de inflación y que los activos responden de manera diferente a cada uno. Cuando empresas, trabajadores, acreedores e inversores anticipan unas determinadas tasas de inflación, tienen tiempo para incorporarlas progresivamente a contratos, salarios, tipos de interés y precios de los activos. Los efectos de ese proceso son muy distintos de los que se producen cuando surge por sorpresa y obliga a revisar con rapidez decisiones tomadas en condiciones económicas muy diferentes. Tampoco es lo mismo encontrarse ante un episodio puntual que ante un aumento estructural y prolongado del nivel de precios. Aunque todos estos fenómenos se integran en la categoría de inflación, sus implicaciones varían radicalmente. Como explicaremos en los próximos artículos, no es necesario conocer en detalle cada una de estas variantes, pero sí no tratar como idénticos episodios económicamente distintos.
Comprender las particularidades de cada activo es esencial para diseñar una estrategia de cobertura adecuada, porque su comportamiento en entornos inflacionistas obedece a dinámicas complejas. En el caso de los activos que generan flujos, por ejemplo, su valor depende de dos factores: los flujos futuros que esperamos recibir y la rentabilidad que les exigimos. Matemáticamente, se expresa así:
Valor = Flujos/Tasa de rentabilidad
Un episodio inflacionista puede elevar los flujos nominales de activos como la renta variable o el inmobiliario. En principio, esto debería beneficiar a su propietario. Pero si al mismo tiempo los inversores exigen una rentabilidad mayor por mantenerlos, el valor presente de esos ingresos caerá. La inflación, por tanto, afecta al numerador y al denominador de la fórmula anterior y sus efectos pueden reforzarse o anularse entre sí según el contexto. Plantear una estrategia de protección o gestionar el patrimonio con vistas a mantener su poder adquisitivo real exige entender los distintos ángulos de relación entre activos e inflación y asumir que no es lineal.
Esta falta de linealidad se aprecia también en la distinta evolución que pueden seguir los fundamentales de un activo y su cotización en los mercados. Los inversores de renta variable sabemos que las cotizaciones cambian tan deprisa como las expectativas del mercado, mientras que la capacidad de una empresa para generar beneficios evoluciona mucho más despacio. Con la inflación ocurre algo parecido: la realidad económica de un activo puede estar acomodándose favorablemente a un entorno de precios más altos mientras, al mismo tiempo, su cotización cae en el mercado. Que ambas cosas sucedan a la vez no vuelve falsa a ninguna.
Un último factor que debemos tener en cuenta es el horizonte temporal del inversor. No es lo mismo buscar un activo para proteger al capital durante un shock inflacionario que para preservar su poder adquisitivo durante décadas. Esto nos lleva a clasificar los diferentes activos por sus características como cobertura frente a la inflación y como reserva de valor. Las primeras explican su comportamiento durante los episodios puntuales que queremos cubrir. Las segundas determinan su capacidad para preservar el poder adquisitivo a lo largo del tiempo. Un mismo activo, como veremos en los próximos artículos, no tiene por qué hacer ambas cosas igual de bien.
Es perfectamente posible que un activo pierda valor durante un episodio inflacionario, pero que sus flujos y cotizaciones sean capaces de conservar o aumentar la riqueza real del inversor a lo largo de una o dos décadas. La pregunta es ¿estamos ante una buena protección contra la inflación? La respuesta depende de qué protección buscábamos. ¿Queremos protegernos de un shock temporal o de la pérdida de valor real acumulada durante años? Para responder no debemos limitarnos a analizar el comportamiento histórico de los activos, sino entender qué tipo de inflación cubren, qué riesgos dejan abiertos y durante cuánto tiempo.
Un camino largo pero necesario
El resurgir de la inflación que estamos viviendo desde el final de la pandemia ha vuelto a poner sobre la mesa la necesidad de proteger el valor real del patrimonio. Mantener ese poder adquisitivo exige entender procesos económicos muy complejos. Los remedios populares, por ser excesivamente simplistas, no recogen las dificultades y los desafíos reales que deberá afrontar un inversor en su lucha contra la inflación. Por este motivo, no son una buena guía para tomar decisiones.
En las próximas entregas de esta saga abordaremos esta cuestión desde un punto de vista riguroso, apoyado en los estudios académicos más prestigiosos y en la experiencia acumulada por Bestinver durante casi cuatro décadas de existencia. Nuestro objetivo es que, al terminar esta serie, no haya dudas sobre de qué protege cada activo, frente a qué tipo de inflación, en qué horizonte y por qué.
Las imágenes contenidas en esta página han sido generadas mediante Inteligencia Artificial.
Este documento ha sido elaborado por Bestinver Gestión, S.A. SGIIC con fines meramente informativos, no pudiendo considerarse bajo ninguna circunstancia como una oferta o recomendación de inversión en la compañía analizada ni, en general, en sus fondos de inversión bajo su gestión. La información ha sido recopilada por Bestinver Gestión, S.A. SGIIC de fuentes consideradas como fiables. No obstante, aunque se han tomado las medidas razonables para asegurarse de que la información sea correcta, Bestinver Gestión, S.A. SGIIC no garantiza que sea exacta, completa o actualizada.
Todas las opiniones y estimaciones incluidas en este documento constituyen el juicio de Bestinver Gestión, S.A. SGIIC en la fecha a la que están referidas y pueden variar sin previo aviso. En ningún caso, Bestinver Gestión, S.A. SGIIC, sus administradores, empleados y personal autorizado serán responsables de cualquier tipo de perjuicio que pueda proceder, directa o indirectamente, del uso de la información contenida en este documento.
Volver al blog
Suscríbete a la newsletter de BESTINVER
Recibirás en tu email todos los meses:
- Vídeo-entrevistas a nuestro equipo
- Carta trimestral analizando nuestros fondos
- Nuevos episodios de nuestro podcast
- Artículos de nuestros blogs
- Invitaciones a nuestros webinars
- Observatorio BESTINVER – IESE
- Información sobre nuestros fondos
- Y otros contenidos divulgativos sobre ahorro e inversión