¿Cómo podemos ayudarte?
Contacta con nosotros y resolveremos todas tus dudas
Solicita nuestra guía para construir tu cartera de inversiónTe llamamos

Gracias por contactar con nosotros.
En breve nos pondremos en contacto contigo.
¿Te ayudamos?
Ponte en contacto con nosotros utilizando algunos de los siguientes canales:


O si lo prefieres déjanos tu correo y nos pondremos en contacto contigo:
Descarga nuestra guía para
construir tu cartera de inversión
¿Cómo hemos realizado estos cálculos?
Se han establecido 3 plazos de inversión, para cada plazo se ha asignado un producto y el periodo en el que se mantendría la inversión:
- Producto Corto Plazo: Bestinver Renta F.I., manteniéndose la inversión durante un periodo de 2 años.
- Producto Medio Plazo: Bestinver Mixto F.I., manteniéndose la inversión durante un periodo de 3 años.
- Producto Largo Plazo: Bestinfond F.I., manteniéndose la inversión durante un periodo de 5 años.
Se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona la peor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años .
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. . La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
¿Cómo hemos realizado estos cálculos?
Los cálculos están realizados utilizando el mismo periodo de inversión de 5 años para todos los plazos, con el objetivo de homogeneizarlos y permitir su comparación.
A cada plazo se le ha asignado un producto diferente, en línea con el horizonte temporal recomendado de dichos productos:
- Producto Corto Plazo: Bestinver Renta F.I.
- Producto Medio Plazo: Bestinver Mixto F.I.
- Producto Largo Plazo: Bestinfond F.I.
Adicionalmente se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años.
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. .La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
El conjunto de la cartera vale más que la suma de las partes
Tomás Pintó, director de Renta Variable Internacional de BESTINVER, repasa un verano en apariencia tranquilo pero cargado de ruido de fondo: resiliencia económica, tipos de interés al alza, la montaña rusa de los semiconductores, la gran apuesta de Meta en inteligencia artificial y los movimientos de cartera —de Stellantis a BMW, de ABN Amro a Deutsche Bank— que preparan a los fondos para los próximos cuatro años.
14/09/2026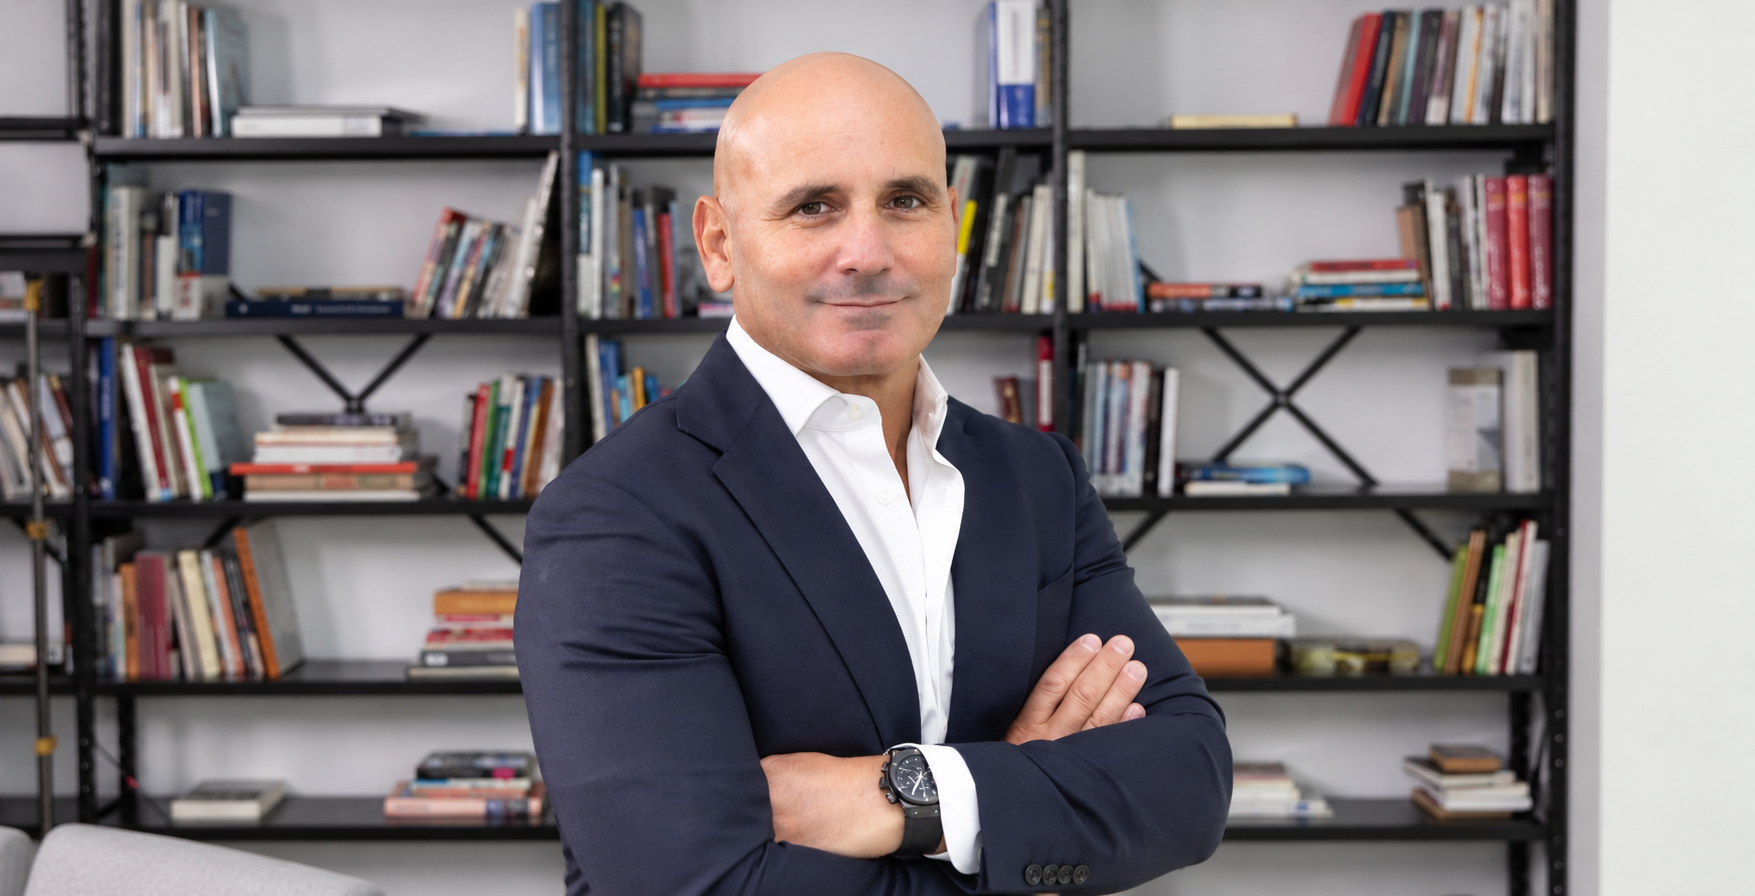
Un verano en calma solo en apariencia
Si se mira únicamente el valor liquidativo, el verano ha sido tranquilo. Pero, para Tomás Pintó, esa calma es engañosa: "siempre pasan muchas cosas, siempre hay mucho ruido y mucha dispersión en el mercado". No ha sido solo el verano, sino todo el año: el conflicto en Irán, subidas y bajadas de tipos, inflación que aparece y desaparece. En ese contexto, Bestinver Internacional cerró agosto con una rentabilidad cercana al 15,5% y Bestinfond en torno al 14,4%, cifras muy similares a las del cierre del primer semestre en junio. El fondo con mejor comportamiento ha sido Bestinver Grandes Compañías, centrado en negocios de mayor calidad y una cartera más concentrada, que se anotó cerca de un 2% en el mes, una muestra, según Pintó, "de la capacidad que podemos ofrecer a nuestros inversores para diversificar sus ahorros". Pero el mensaje de fondo es siempre el mismo: "en renta variable lo más importante es mantener la calma, la convicción y, por supuesto, el largo plazo".
Una economía más resiliente de lo esperado
La pregunta que sobrevuela el mercado es cómo es posible tanta calma bursátil con tantos frentes geopolíticos abiertos: precios del petróleo al alza, dudas sobre la inflación y expectativas de tipos que han pasado de tres bajadas a dos subidas en lo que va de año. Para Pintó, la respuesta está en la ejecución empresarial: "a nivel microeconómico las cosas han ido muy bien; la economía ha sido mucho más resiliente de lo que muchos pronosticaban tras el shock del conflicto en Irán, a finales de febrero y principios de marzo". Tanto Estados Unidos como Europa se han reacelerado en lugar de estancarse, lo que explica en parte la presión al alza sobre los tipos de interés a largo plazo. A nivel de resultados, el primer semestre en Estados Unidos mostró un crecimiento de beneficios cercano al 50% en cifras reportadas, "una exageración" causada por extraordinarios: eliminándolos, el avance real ronda el 30%, con una mediana del 14%, "que no está nada mal". En Europa, el crecimiento reportado del entorno del 20% se reduce a un dígito alto si se excluye la parte energética, pero sigue siendo una cifra resiliente. Pintó subraya además que los diferenciales de crédito en las economías desarrolladas siguen cerca de mínimos históricos, algo que atribuye a que las expectativas de inflación a cinco años no se han movido pese a la presión energética de corto plazo, y a que el impacto de la inteligencia artificial "puede ser inflacionista a corto plazo, pero muy deflacionista a medio y largo plazo".
Tipos al alza, carteras al alza: la importancia del equilibrio
Desde la última entrevista a su compañero Jorge Fuentes, a principios de junio, los tipos a largo plazo han subido con fuerza: unos 30 puntos básicos en el bono americano a 30 años, alrededor de 40 en Alemania y España, y cerca de 25 en Reino Unido. Y sin embargo, en ese mismo periodo, los fondos han subido en torno a un 15%. "Quiero poner esto en perspectiva porque ya hemos estado aquí antes", señala Pintó. La clave, insiste, es el equilibrio de la cartera: "el conjunto vale más que la suma de las partes". Una parte de la cartera ligada a la actividad de construcción —Amrize, Saint-Gobain, Herc Holdings— ha sufrido en bolsa al posponerse las expectativas de bajadas de tipos, pero Pintó no está preocupado porque estas compañías "siguen creciendo, siguen generando caja y se están poniendo más baratas hasta que el ciclo vuelva". En paralelo, la parte de la cartera que se beneficia de tipos más altos o de una inflación algo mayor de lo esperado —bancos como Lloyds y Barclays, o mineras como ArcelorMittal y Anglo American— lo ha hecho muy bien, compensando sobradamente al resto. Con esa lógica, el equipo ha añadido en Rentokil, Amrize y DSV, tres compañías penalizadas por motivos que consideran de corto plazo: Rentokil cayó entre un 20% y un 25% cuando su nuevo consejero delegado retiró el objetivo de margen de 2027 para invertir más en el negocio, y DSV sufrió por los costes de integración de su fusión con Schenker. "El mercado penaliza el corto plazo y nosotros no vemos que nuestra tesis se haya desviado", resume Pintó. En sentido contrario, han reducido posiciones que lo han hecho muy bien, como Pandora, Lloyds, Barclays y ArcelorMittal.
Semiconductores: del pánico de julio a los resultados récord
Los semiconductores han sido protagonistas del verano. Bestinver lleva activo en el sector desde hace seis años, con posiciones en Samsung, SK Hynix y, en el pasado, Siltronic, y añadió Broadcom y TSMC en la última carta trimestral aprovechando las dudas sobre la inteligencia artificial de principios de año. En junio, reconoce Pintó, "el sector se fue un poco de madre" y el equipo redujo posiciones de forma significativa. En julio el mercado vivió un episodio singular: un gestor de un fondo de cobertura estadounidense, de apenas 24 años y procedente de OpenAI, había levantado un fondo muy apalancado tras publicar un extenso ensayo sobre inteligencia artificial, apostando contra el software como "perdedor" de la IA. Cuando el mercado giró, tuvo que liquidar posiciones con fuertes pérdidas, en paralelo a la prohibición del apalancamiento en ETFs en Corea —mercado muy expuesto a semiconductores y memoria—, que llegó a caer más de un 30% en el mes. El resultado fue un contagio de correcciones de entre el 30% y el 50% en muchas compañías del sector. Bestinver, que ya había reducido en junio, fue recomprando con calma. Y los resultados del semestre, señala Pintó, "han sido fantásticos": las ventas de TSMC subieron un 25% y sus beneficios un 77%, mientras que Broadcom publicó crecimientos de pedidos de en torno al 70% y de beneficios cercanos al 90%, relajando las dudas sobre la sostenibilidad de la inversión en inteligencia artificial por parte de los grandes proveedores de la nube.
Meta: opcionalidad que el mercado no está pagando
Otro nombre que ha generado ruido es Meta, castigada primero por anunciar una inversión en inteligencia artificial mayor de la esperada y después por el acuerdo mediático sobre la protección de menores. Pintó reconoce ambos frentes, pero pone cifras encima de la mesa: las ventas de la compañía crecieron un 28% en el primer semestre, un avance que se reparte casi a partes iguales entre mayor volumen y mayor precio, "algo muy importante porque son capaces de monetizar lo que otros no pueden, y a un ritmo mayor". Si se proyecta el impacto de la inversión en inteligencia artificial de 2025 sobre este ejercicio, el equipo estima entre 25.000 y 30.000 millones de dólares de ventas nuevas atribuibles a la IA, sobre unos ingresos totales que pasarán de 200.000 a 250.000 millones de dólares, con un retorno incremental de entre el 60% y el 65% sobre la inversión, "sin asumir de forma ingenua que todo lo que va a invertir este año va a tener ese retorno". La compañía elevó su previsión de inversión anual a entre 140.000 y 145.000 millones de dólares tras invertir 31.000 millones solo en el trimestre, lo que consume su generación de caja libre a corto plazo, y ese exceso de inversión es, precisamente, lo que penaliza el mercado. En paralelo, el acuerdo por el que Meta pagará unos 18.000 millones de dólares en diez años por el litigio sobre la protección de menores frente a la adicción —una medida con la que el equipo dice estar "totalmente de acuerdo"— ha despejado buena parte de la incertidumbre regulatoria, y el valor ha reaccionado mejor desde entonces. Con todo, Pintó calcula que el negocio cotiza a nueve veces beneficios hoy y a seis veces beneficios dentro de dos o tres años, sin poner en precio la opcionalidad de nuevos negocios derivados de esa capacidad de monetización.
La deuda de los hiperescaladores: un riesgo distinto al de los gobiernos
La otra cara de la inversión en inteligencia artificial es el fuerte aumento de la emisión de deuda entre los grandes proveedores de la nube. Pintó no minimiza la magnitud —"la oportunidad de negocio que se está creando también es gigantesca"—, pero insiste en matizarla: entre Amazon, Google, Microsoft, Meta y Oracle, generan de forma conjunta una caja muy elevada y podrían financiar hasta 4,5 billones de dólares de inversión en los próximos dos o tres años si se apalancaran a dos veces beneficio operativo, algo que el equipo no recomienda ni espera que ocurra. La diferencia clave con otros grandes programas de gasto financiado con deuda, como el rearme europeo, es quién asume el riesgo: en el caso del rearme, son los presupuestos públicos los que emiten deuda para pagar; en el de las grandes tecnológicas, la inversión se financia con caja propia y con contratos de demanda ya comprometida para los próximos años. "El día que no vean retorno, cierran el grifo", resume Pintó. Además, apunta un efecto colateral positivo del encarecimiento generalizado de la financiación: una mayor disciplina de capital, tanto en el tejido empresarial como en unos gobiernos que "hasta hace muy poco se financiaban casi a cero".
De las "grises" olvidadas a la rotación en autos y bancos
Con tipos más altos, muchas de las compañías que el mercado etiquetaba como "de calidad" o "defensivas" —y que entre 2017 y 2019 cotizaban a múltiplos que los inversores en valor "envidiábamos"— han pasado a ofrecer más valor del que ofrecían hace unos años, lo que ha permitido a Bestinver comprar nombres como Airbus, DSV o Rentokil a precios antes inalcanzables. Eso sí, con matices: una compañía de calidad hoy no tiene por qué serlo mañana si cambian las presiones competitivas, advierte Pintó, poniendo como ejemplo Amrize, un negocio de cemento y materiales de construcción que consideran de alta calidad pese a no tener el ciclo a favor en este momento. En el sector de automoción, el equipo ha "levantado la bandera blanca" con Stellantis, después de multiplicar la inversión inicial por tres o cuatro y reconstruir la posición sin éxito: el nuevo equipo directivo ha tardado mucho más de lo previsto en revertir una estrategia de electrificación fallida en Estados Unidos —"el americano quiere un V8, no un coche eléctrico"— y en Europa la presión de la competencia china es más estructural. Como la tesis original giraba en torno a Estados Unidos, el retraso de entre 16 y 18 meses llevó a Bestinver a salir por completo. En su lugar, ha aumentado la posición en BMW, una compañía familiar que sí genera caja, cuyo nuevo consejero delegado ha rebajado expectativas de forma prudente, especialmente en China, y cuya nueva plataforma "Neue Klasse" —con el iX3 como primer modelo— acumula ya un libro de pedidos de 100.000 vehículos en Europa. "Estamos comprando a cinco o seis veces beneficios una compañía con mínimos históricos de rentabilidad y más protegida frente a los fabricantes chinos por su posicionamiento premium", explica Pintó. En banca, el equipo ha vendido ABN Amro para comprar Deutsche Bank, un negocio históricamente complicado pero que ya ha sido reestructurado en gran medida —con margen de mejora todavía por delante— y que cotiza por debajo de su valor en libros, algo poco habitual en la banca europea. Barclays, que también se mantiene en cartera por debajo de valor en libros, ofrece una rentabilidad futura estimada de en torno al 13%, y el equipo cree que tanto el mercado como el propio banco están siendo conservadores en esa cifra; una eventual fusión entre Commerzbank y UniCredit, unida al estímulo fiscal alemán, podría además reforzar la cuota de mercado de Deutsche Bank en Alemania.
Unity, la nueva idea que empieza a hacerse visible
Entre las incorporaciones más recientes figura Unity, una compañía que el equipo prefirió no comentar en detalle hasta que su tesis fuera más evidente. Se trata, explica Pintó, de una especie de "Bloomberg de los juegos móviles online", cuya división de desarrollo —Create— ha pasado de perder dinero a ganarlo con el nuevo equipo gestor, aunque no es ahí donde reside la tesis de inversión. El interés real está en la parte de publicidad dentro de los videojuegos, donde AppLovin es el actor dominante y Unity ha sido tradicionalmente "el patito feo". Esa división creció un 40% y cerrará el año cerca de los 2.000 millones de dólares, frente a un crecimiento del conjunto de la compañía del 24% en el semestre; el ebitda se ha multiplicado por dos y la generación de caja ha crecido cerca de un 100%. Pese al buen comportamiento en bolsa, el equipo no ha vendido nada: "tenemos mucho menos riesgo en la idea que hace un año", apunta Pintó, que adelanta que empezarán a hablar más de esta posición en el futuro.
La hoja de ruta a cuatro años sigue intacta
Para cerrar, Pintó recuerda que la realidad empresarial se mide en periodos de cuatro o cinco años, no en un semestre o un verano: "las compañías no cambian de estrategia de la noche a la mañana; la bolsa intenta adelantarse a eso, para bien y para mal". En abril, el equipo proyectó un crecimiento de entre el 80% y el 90% en beneficios y generación de caja para Bestinver Internacional en los próximos cuatro años; en este primer semestre, las compañías de la cartera han crecido su beneficio por acción alrededor de un 20%, por encima del 14% de Bestinfond y del 12% del mercado americano. "Vamos en la buena línea", resume Pintó, que insiste en que la receta sigue siendo la misma: atención a la valoración, conocimiento profundo de los modelos de negocio, y paciencia y disciplina para dejar que el tiempo haga su trabajo.
Las inversión en fondos de inversión de renta variable conlleva principalmente los siguientes riesgos asociados: riesgo de mercado, riesgo de divisa, riesgo de concentración, riesgo de país, riesgo de sostenibilidad, riesgo de derivado y riesgo de inflación. Encontrará el folleto, informes periódicos y el DFI del fondo en las páginas web www.bestinver.es y www.cnmv.es. Rentabilidades pasadas no garantizan rentabilidades futuras.
Aviso legal:
Esta publicación ha sido elaborada por Bestinver Gestión, S.A. SIIC, ("Bestinver Gestión") únicamente para información de los clientes o potenciales clientes de Bestinver Gestión.
Esta publicación y su contenido no constituyen una oferta, invitación o solicitud de compra, venta o suscripción de valores u otros instrumentos, ni constituye una recomendación personal.La información contenida en esta publicación se ha obtenido de fuentes consideradas fiables, pero Bestinver Gestión no garantiza su exactitud, integridad o exhaustividad. La información aquí contenida está sujeta a cambios sin previo aviso.
Adecuación destinatario
Fondos armonizados conforme a la normativa UCITS
Las posibles inversiones descritas en esta publicación pueden no ser adecuadas para todos los destinatarios, por ello, a la hora de considerarlas, le invitamos a tener en cuenta su propio perfil y características como inversor y a buscar su propio asesoramiento, si lo considerase oportuno. También debe considerar los objetivos, riesgos, cargos y gastos asociados con un servicio o producto de inversión antes de tomar una decisión de inversión.
Fondos no armonizados (Fondos de Inversión Libre)La inversión en estos productos está destinada principalmente a clientes profesionales, aunque también podrán acceder clientes minoristas, que cumplan determinados criterios establecidos en la normativa aplicable
Capital Riesgo.
La inversión en estos productos está destinada principalmente a clientes profesionales, aunque también podrán acceder clientes minoristas, a través de los servicios de comercialización o de asesoramiento, que cumplan determinados criterios establecidos en la normativa aplicable. En caso de que sea comercializado de forma directa por BESTINVER en estos productos, le indicamos que BESTINVER no podrá garantizar la compatibilidad del cliente con el producto por no disponer de la información necesaria para evaluar uno o varios aspectos del mercado objetivo.
Ni Bestinver Gestión ni ninguno de sus empleados o representantes aceptan responsabilidad alguna por cualquier pérdida directa, indirecta o consecuente derivada de cualquier uso de esta publicación o de su contenido.
Bestinver Gestión, cualquier otra empresa de su grupo y/o cualquiera de sus directivos, consejeros o empleados, en la medida permitida por la ley, pueden tener una posición o estar interesados de otro modo en cualquier transacción o inversión directa o indirecta en el instrumento financiero objeto de este documento. Bestinver Gestión y/o cualquier otra empresa de su grupo pueden ocasionalmente prestar servicios o solicitar negocios a cualquier empresa mencionada en este documento. Como consecuencia de ello, los inversores deben ser conscientes de que Bestinver Gestión puede tener un conflicto de interés.
Bestinver Gestión ha adoptado normas internas de conducta, procedimientos y políticas para controlar su independencia y ha desarrollado e implementado un conjunto de medidas para: (i) identificar situaciones de conflictos de intereses, (ii) su gestión y, en su caso, (iii) resolución y revelación. Puede consultar la política de conflictos de intereses de Bestinver Gestión en www.bestinver.es
Para cualquier información adicional sobre los productos incluidos en esta publicación y su funcionamiento pueden consultar el Folleto Informativo, el DFI y el Reglamento de Gestión en la página web de BESTINVER www.bestinver.es o solicitar una copia de éstos en la siguiente dirección de correo electrónico: bestinver@bestinver.es. Los folletos y DFI de los productos están también disponibles en la página web de la CNMV www.cnmv.es.
Volver al blog
Suscríbete a la newsletter de BESTINVER
Recibirás en tu email todos los meses:
- Vídeo-entrevistas a nuestro equipo
- Carta trimestral analizando nuestros fondos
- Nuevos episodios de nuestro podcast
- Artículos de nuestros blogs
- Invitaciones a nuestros webinars
- Observatorio BESTINVER – IESE
- Información sobre nuestros fondos
- Y otros contenidos divulgativos sobre ahorro e inversión