¿Cómo podemos ayudarte?
Contacta con nosotros y resolveremos todas tus dudas
Solicita nuestra guía para construir tu cartera de inversiónTe llamamos
Gracias por contactar con nosotros.
En breve nos pondremos en contacto contigo.
¿Te ayudamos?
Ponte en contacto con nosotros utilizando algunos de los siguientes canales:


O si lo prefieres déjanos tu correo y nos pondremos en contacto contigo:
Descarga nuestra guía para
construir tu cartera de inversión
¿Cómo hemos realizado estos cálculos?
Se han establecido 3 plazos de inversión, para cada plazo se ha asignado un producto y el periodo en el que se mantendría la inversión:
- Producto Corto Plazo: Bestinver Renta F.I., manteniéndose la inversión durante un periodo de 2 años.
- Producto Medio Plazo: Bestinver Mixto F.I., manteniéndose la inversión durante un periodo de 3 años.
- Producto Largo Plazo: Bestinfond F.I., manteniéndose la inversión durante un periodo de 5 años.
Se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona la peor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años .
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. . La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
¿Cómo hemos realizado estos cálculos?
Los cálculos están realizados utilizando el mismo periodo de inversión de 5 años para todos los plazos, con el objetivo de homogeneizarlos y permitir su comparación.
A cada plazo se le ha asignado un producto diferente, en línea con el horizonte temporal recomendado de dichos productos:
- Producto Corto Plazo: Bestinver Renta F.I.
- Producto Medio Plazo: Bestinver Mixto F.I.
- Producto Largo Plazo: Bestinfond F.I.
Adicionalmente se han definido 3 escenarios orientativos para calcular la rentabilidad media anualizada de cada producto. Para el cálculo de esta rentabilidad se ha tenido en cuenta todo el histórico de valores liquidativos diarios de cada fondo desde su creación hasta el 31 de diciembre de 2020. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Favorable: En este escenario, se selecciona la mejor rentabilidad media anualizada a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Medio: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
- Escenario Desfavorable: En este escenario, se selecciona el promedio de todas las rentabilidades medias anualizadas a 5 años para cada uno de los productos seleccionados desde la constitución del fondo. Se excluyen el 10% de los valores mayores y menores de las rentabilidades medias anualizadas del periodo.
El capital esperado, es el resultado de sumar el capital que genera cada uno de los 3 fondos, durante 5 años, teniendo en cuenta las rentabilidades medias anualizadas a 5 años en cada uno de los escenarios.
Capital final = Importe inicial x (1+ %Rentabilidad media anualizada)^5 años.
Rentabilidades pasadas no son indicativo de resultados futuros. Estas rentabilidades son meras estimaciones y no constituyen en ningún caso promesa o garantía de rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, descontados gastos y comisiones.
En fecha 5/9/2018 se produjo una modificación en la política de inversión del fondo Bestinver Renta F.I. y Bestinver Mixto F.I. .La inversión en renta variable puede conllevar pérdidas del capital invertido, y es desaconsejable para horizontes temporales inferiores a 5 años.
Bolsa e inflación: rentabilidad real a largo plazo
Las empresas se relacionan con su entorno mediante el mecanismo de precios. Estos son vías directas de comunicación entre compañías, clientes, proveedores y empleados. Son la base sobre la que se planifican los proyectos de inversión y sus modelos de financiación. Incluso el sector público los emplea para regular sectores y establecer multitud de impuestos y tasas. Los precios condicionan muchas de las facetas de una empresa, creando una conexión evidente entre negocios e inflación.
27/10/2026
El despertar de la inflación
Las empresas se relacionan con su entorno mediante el mecanismo de precios. Estos son vías directas de comunicación entre compañías, clientes, proveedores y empleados. Son la base sobre la que se planifican los proyectos de inversión y sus modelos de financiación. Incluso el sector público los emplea para regular sectores y establecer multitud de impuestos y tasas. Los precios condicionan muchas de las facetas de una empresa, creando una conexión evidente entre negocios e inflación.
Fruto de dicha conexión, las compañías pueden ajustar sus precios de venta, recortar costes, cambiar de proveedores, reasignar sus inversiones, etcétera, para adaptarse a los cambios en los niveles de inflación. Por este motivo, con frecuencia se trata a la renta variable como una candidata natural para defender el valor real del capital. Eso es la teoría.
La práctica es más complicada, especialmente cuando metemos en la ecuación la evolución de las cotizaciones. La evidencia empírica muestra que las acciones tienden a comportarse mal durante los episodios agudos de inflación inesperada. En muchos casos, su evolución es claramente negativa. En otros, cuando es positiva, la rentabilidad que generan no es suficiente para proteger el capital en términos reales. En el siguiente gráfico hemos ordenado los años entre 1900 y 2025 por niveles de rentabilidad y señalado los que corresponden a los principales episodios de shock o fuertes aceleraciones inflacionistas en EE. UU. Aunque el gráfico no puede recoger los picos y valles del shock en periodos intraanuales, se aprecia claramente una concentración en la parte negativa. De hecho, si consideramos únicamente los años de caídas, vemos que uno de cada tres coincide con alguno de estos episodios.
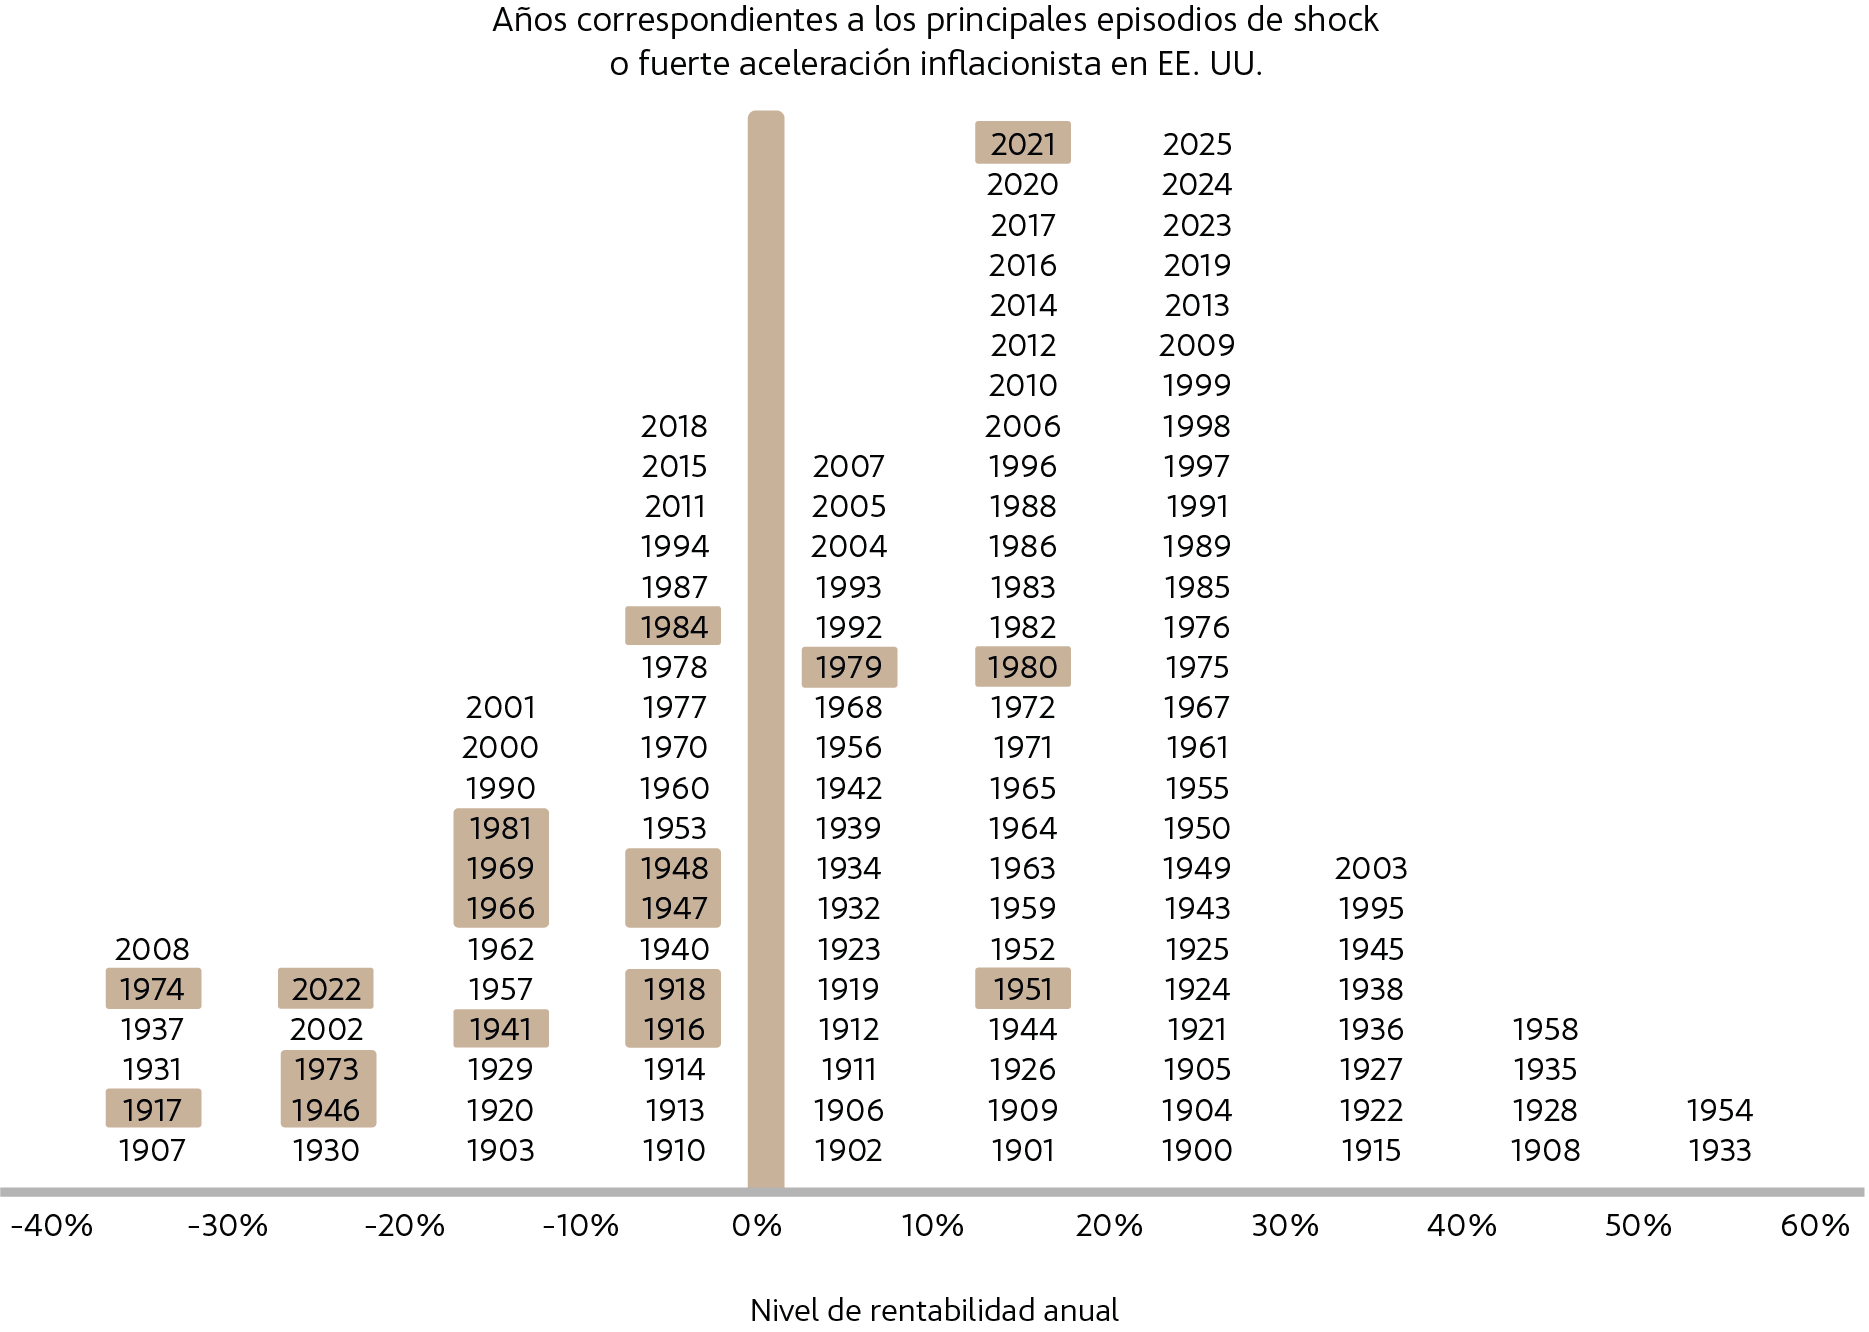
Esto no quiere decir que las acciones caigan siempre que aumenta la inflación. Los resultados varían entre países, periodos y regímenes macroeconómicos, y hay casos en los que esta relación inversa es débil o estadísticamente inexistente. Pero debemos aceptar como conclusión que la bolsa no ofrece una protección fiable del capital ante un episodio inflacionista concreto.
Esta observación choca de lleno con la creencia popular que ve en la renta variable un buen refugio contra la inflación. Las acciones no dejan de ser títulos de propiedad sobre negocios con activos reales y capaces de aumentar sus precios de venta en línea con la inflación. Siendo así, ¿cómo es posible que las acciones generen un rendimiento tan malo en buena parte de los episodios inflacionistas?
Negocios, acciones y fórmulas
“Todo necio confunde valor y precio”, escribió Antonio Machado. No sabemos si el poeta sevillano estaba pensando en la renta variable (sospechamos que no), pero su frase refleja perfectamente la realidad de la bolsa. Las acciones tienen un precio, que es la cotización a la que se compran y venden en el mercado. Y también tienen un valor, que es igual a la suma, traída a valor presente, de los flujos que el negocio generará para sus accionistas (esto se lo debemos a John Burr Williams). Ambas magnitudes pueden coincidir o no, dando oportunidades de compra o venta a los inversores que saben diferenciarlas (esa es la esencia de la inversión en Valor).
Si profundizamos más en el concepto de valor intrínseco de una acción, vemos que tiene dos componentes. El primero son los flujos por acción que genera el negocio. Podemos aproximarlos mediante la estimación de dividendos o, de forma más amplia, con el cálculo del flujo de caja disponible para los accionistas. El segundo es la tasa de descuento con la que dichos flujos se traen a valor presente. Esa tasa reconoce el valor temporal del dinero (no es lo mismo un euro de hoy que un euro de dentro de diez años) y el riesgo de los flujos (es más incierto un euro que esperamos recibir dentro de diez años que uno disponible hoy). La tasa de descuento tiene en cuenta ambos componentes, por lo que permite comparar (y sumar) euros de hoy con euros del futuro. La imagen siguiente resume la fórmula para calcular el valor intrínseco de una acción:
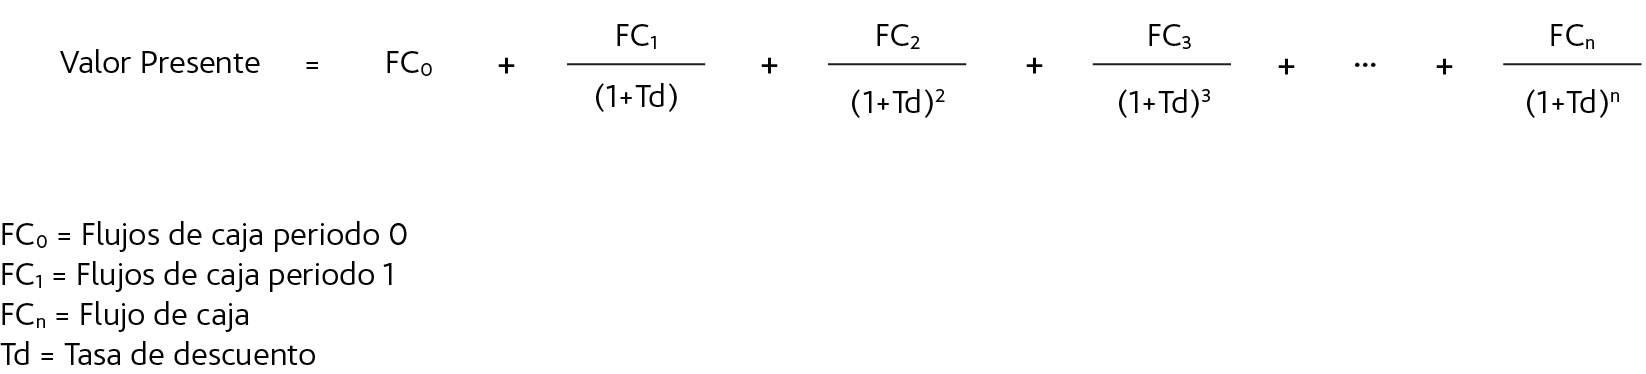
Esta fórmula es relevante para el estudio de la renta variable y la inflación porque permite ver de manera muy sencilla la gran complicación a la que nos enfrentamos: tanto los flujos como la tasa de descuento pueden verse muy afectados por la inflación y no necesariamente en la misma dirección.
Cuando una empresa incrementa el precio medio de venta de sus productos a consecuencia de un entorno inflacionista, basta con que el número de unidades vendidas no caiga para que las ventas crezcan en términos nominales. A primera vista, esto es bueno para el accionista. Pero los ingresos son solo el principio de la cuenta de resultados. También se pueden encarecer los salarios, la energía, las materias primas, el transporte, los alquileres, los intereses de la deuda o el coste de reponer los activos empleados en la producción. No basta con que la compañía consiga facturar más euros; lo importante es cuánto beneficio económico retiene una vez absorbidos esos incrementos. Para calcularlo, una medida que empleamos en Bestinver con frecuencia es el margen de free cash flow.
Algunas empresas tienen poder de fijación de precios o pricing power. Esta cualidad les permite repercutir parte o la totalidad de la subida de sus costes en los precios finales de venta de sus productos sin perder demasiado volumen. Sin duda es una ventaja en un entorno de inflación, pero antes de que este ocurra, la realidad de los inversores es que es muy difícil anticipar qué empresas serán capaces de retener un mayor beneficio económico gracias a su pricing power. De hecho, los ganadores del último episodio inflacionista no tienen por qué serlo también en el siguiente. Por otro lado, la historia de las empresas cotizadas muestra que los precios de venta y los costes operativos no se mueven al mismo ritmo. Existen importantes desfases –que pueden llegar a ser muy prolongados– entre los ajustes nominales y su reflejo económico real. La adaptación, en muchos casos, existe, pero la inflación golpea mucho antes de que la empresa haya terminado de adaptarse.
Otro factor que suele interpretarse de forma errónea, o que directamente pasa desapercibido, es el papel de la contabilidad. El uso del coste histórico en algunas partidas provoca que ciertos gastos de reposición o determinadas amortizaciones se reconozcan sobre valores que la inflación ha dejado obsoletos. Parte de lo que aparece como beneficio adicional puede ser, en realidad, dinero necesario para mantener una capacidad económica del negocio que ahora resulta más cara. Por tanto, en un entorno inflacionario, las ganancias registradas en términos nominales pueden aumentar sin que todo ese incremento equivalga a una creación de riqueza real. Es lo que Jeremy Siegel denomina beneficios fantasmas: beneficios contables que no se traducen en un aumento equivalente del poder adquisitivo del accionista.
Esto explica por qué invertir en empresas cuyos beneficios crecen con la inflación no garantiza la protección del capital. Al accionista no le basta con que el beneficio por acción de este año supere al del anterior; necesita saber cuánto ha aumentado después de considerar los costes de mantenimiento de su capacidad operativa, el encarecimiento del coste del capital, la presión sobre los márgenes, la fiscalidad y la pérdida de poder adquisitivo de la moneda. Si volvemos a la fórmula anterior sobre el valor de una empresa, la inflación afecta al numerador por varios canales. Pero también afecta al denominador.
Cuando repunta la inflación, los tipos de interés nominales y las tasas de descuento suelen aumentar también. Esto significa que los euros del futuro valen aún menos en términos presentes que antes. En consecuencia, es perfectamente posible que el valor de una empresa caiga incluso si se espera que gane más dinero en el futuro en términos de beneficios nominales. El numerador de nuestra sencilla ecuación de valoración puede subir y, al mismo tiempo, el denominador hacerlo todavía más.
El problema es que el negocio y la acción se mueven a ritmos distintos. Los fundamentales de una compañía necesitan tiempo para adaptarse a los nuevos niveles de inflación. La empresa debe renegociar contratos, revisar precios, absorber costes, replantear inversiones y esperar a ver qué sucede finalmente con los márgenes. En cambio, cuando los inversores perciben que el régimen de inflación y tipos de interés no es el que habían descontado, la revisión de la rentabilidad que exigen a las acciones es inmediata.
Al analizar esta cuestión, el estudio de dos profesores de la Universidad de Harward, John Campbell y Tuomo Vuolteenaho, es especialmente útil para inversores en valor como nosotros. Si los mercados fueran racionales y eficientes, sería lógico que descontasen que la inflación eleva de forma paralela el crecimiento nominal de los flujos futuros y la tasa a la que esos flujos deben descontarse. Sin embargo, resultados de este estudio sugieren que los inversores cometen un error que los autores denominan ilusión inflacionaria. Esto quiere decir que cuando la inflación aumenta, el mercado ajusta rápidamente al alza las tasas de descuento, pero no incorpora con la misma agilidad el efecto positivo sobre el crecimiento nominal de los flujos. Como resultado, las acciones sufren una doble penalización que las puede dejar temporalmente infravaloradas. Si la contracción en la valoración de las acciones pesa más que el crecimiento del beneficio del negocio, matemáticamente supondrá una caída de la cotización. Por tanto, no está reñido que una empresa genere más euros de beneficio y, al mismo tiempo, cotice a un múltiplo menor.
Entonces, ¿la sabiduría popular no es tan sabia?
Si limitásemos nuestro análisis al comportamiento de la bolsa durante los shocks inflacionistas, deberíamos concluir que el cliché de que la renta variable protege contra la inflación es, como mínimo, engañoso. Ahora bien, que la bolsa no sea una cobertura táctica fiable no significa que carezca de capacidad para preservar riqueza real. Cuando ampliamos el horizonte temporal, la evidencia cambia de manera sustancial. En el siguiente gráfico, cortesía de la Guía de los Mercados de J.P. Morgan, vemos que, la rentabilidad anualizada real de la bolsa norteamericana a largo plazo es del 6,9% desde 1900.
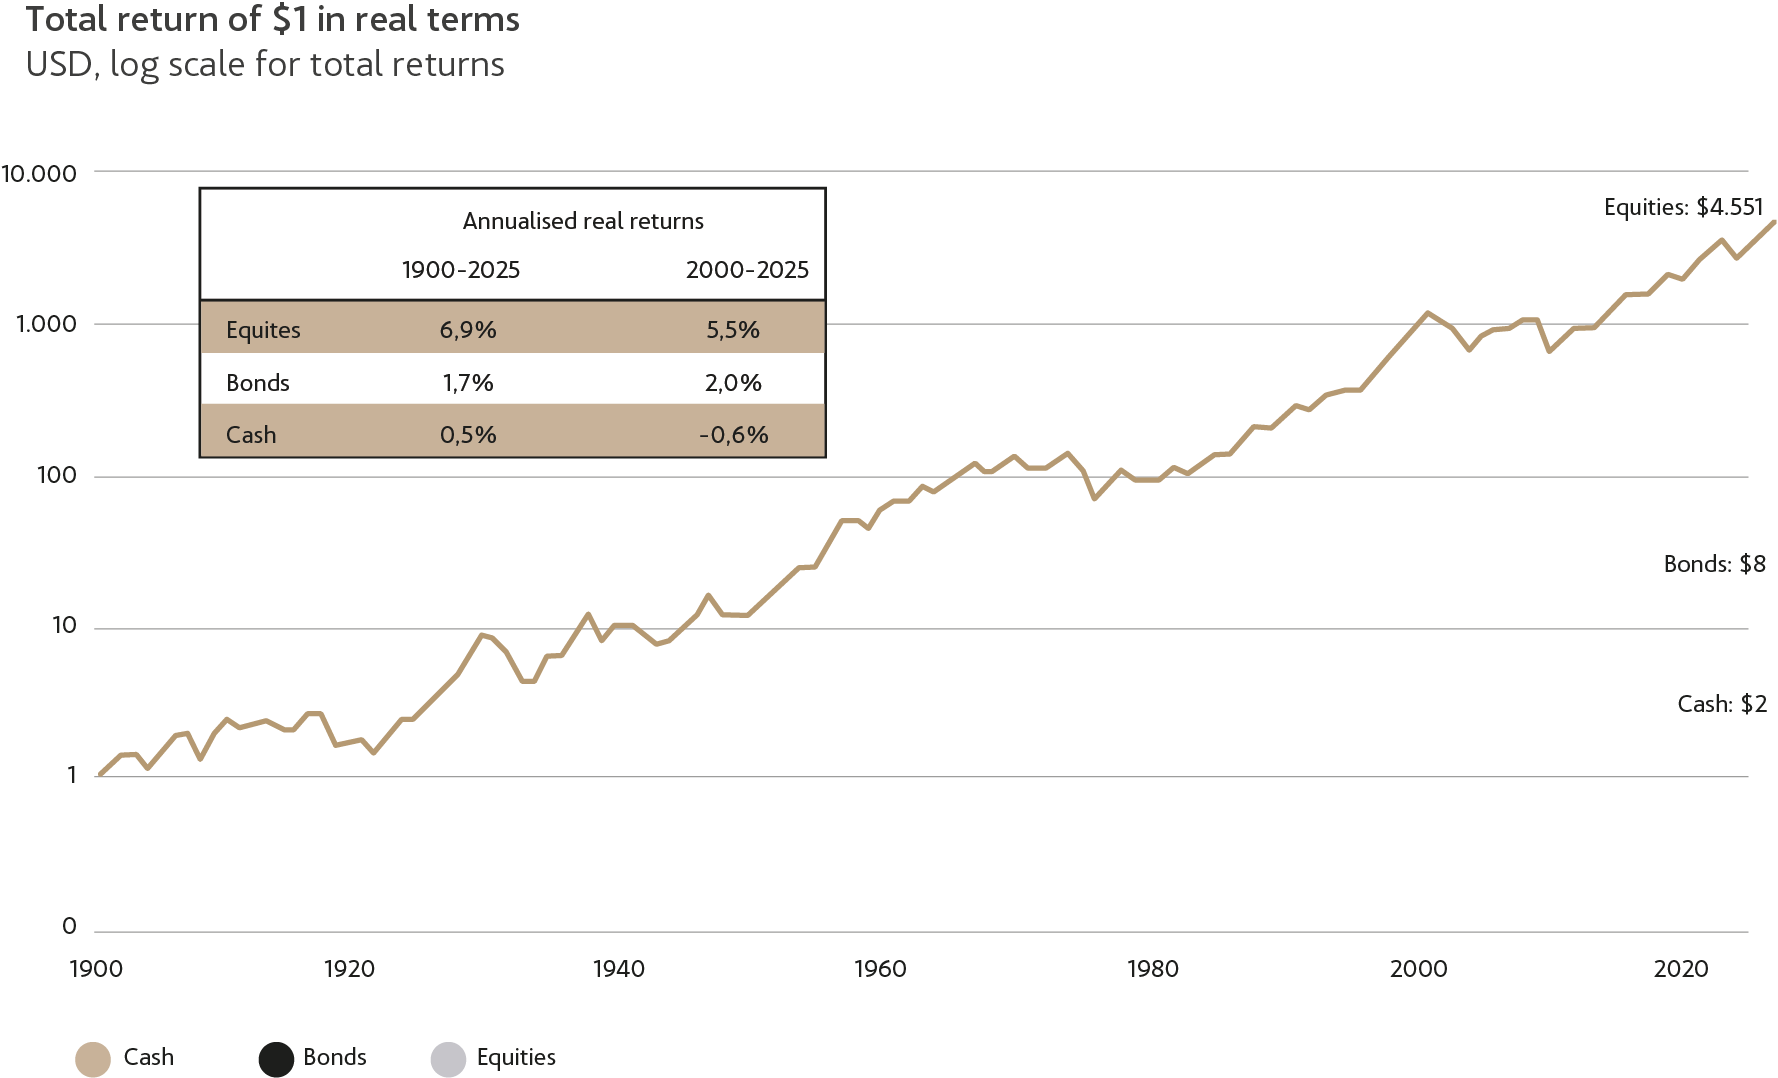
Los datos históricos de diferentes mercados del mundo dibujan una imagen favorable de la renta variable cuando el horizonte de inversión deja de centrarse en el episodio agudo de inflación y se extiende varios años. Con esa perspectiva, la capacidad de las empresas para crecer, reinvertir, adaptarse y generar beneficios a lo largo de regímenes económicos muy distintos adquiere un peso mayor que el comportamiento de las acciones durante periodos de estrés en los que la inflación obliga al mercado a reajustar precios y expectativas. Cuando el plazo de análisis es suficientemente extenso, el cliché gana mucho más sentido.
Los accionistas no poseemos una cláusula que nos compense automáticamente cuando sube el IPC. Lo que poseemos es una participación en una compañía que intenta generar beneficios en un entorno económico cambiante. La gráfica de Yardeni Research que mostramos a continuación recoge la tendencia de largo plazo de los beneficios empresariales. Esta es una de las causas de la verdadera protección contra la inflación que ofrece la renta variable.
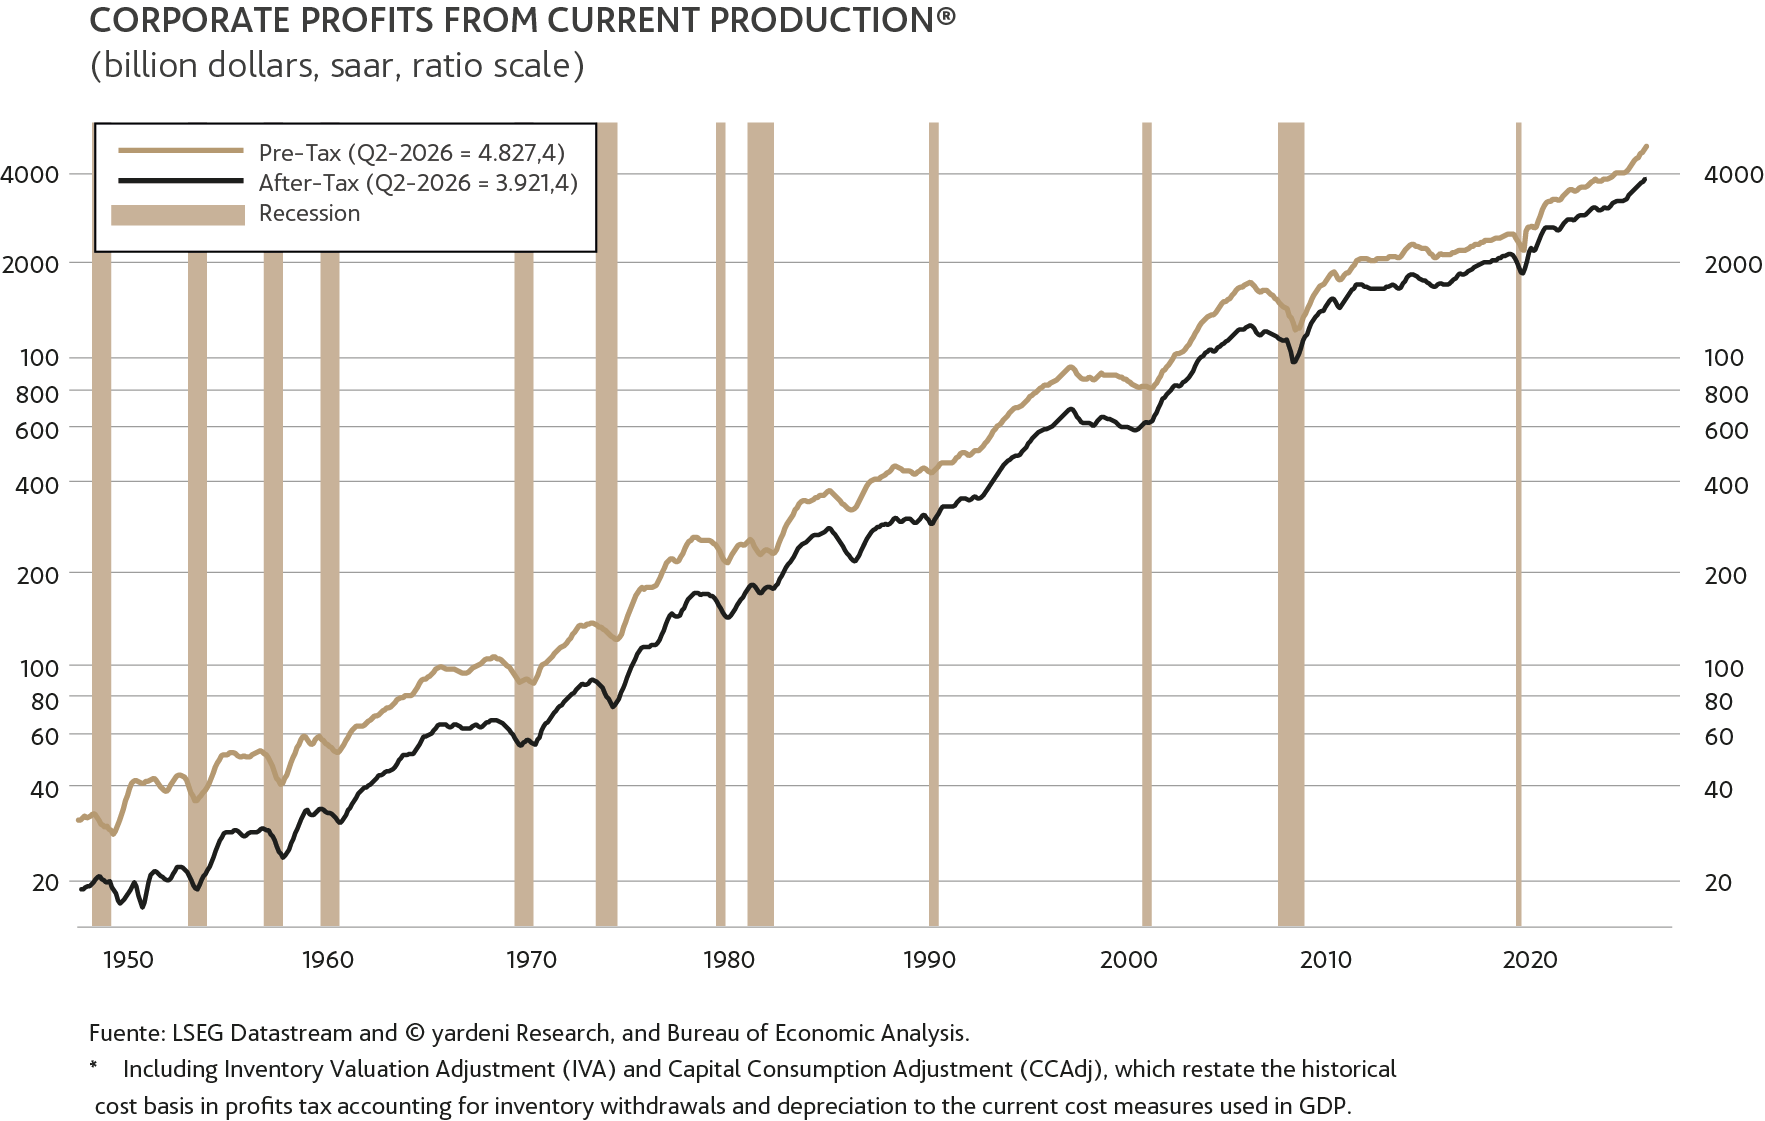
La renta variable no protege contra la inflación a largo plazo por una relación automática entre el IPC y las cotizaciones, ya que esta no existe. En cambio, su fortaleza estratégica se explica por tres factores. El primero es estrictamente empresarial. Las empresas tienen la capacidad de adaptar progresivamente sus negocios a un entorno de precios cambiantes y, con ello, crear riqueza en términos reales para sus accionistas a lo largo del tiempo. Además, debemos añadir el factor financiero de la valoración. Invertir en bolsa cuando está barata permite aprovechar el margen de seguridad para mejorar la rentabilidad potencial del activo y reducir el riesgo de pagar en exceso. Finalmente, tenemos el factor matemático del interés compuesto, que surge por la unión del crecimiento de los beneficios empresariales, la reinversión, la valoración y el paso del tiempo. Lo que no cuenta la visión popular es que es la combinación de estos factores lo que convierte a la renta variable en un buen guardián del poder adquisitivo del capital a largo plazo.
El papel de la renta variable
La paradoja con la que iniciamos el artículo se resuelve al distinguir dos horizontes. Hemos señalado que el comportamiento histórico de la renta variable durante los episodios de inflación inesperada ha sido negativo o, en el mejor de los casos, insuficiente para compensar la pérdida de poder adquisitivo. Aunque los negocios sean capaces de adaptarse al nuevo entorno inflacionista, sus acciones pueden sufrir mientras suben las tasas de descuento, se comprimen los márgenes o cambian las expectativas de los inversores. Sin embargo, como vehículo de preservación del poder adquisitivo a largo plazo, la evidencia de la renta variable global es muy favorable. La capacidad de adaptación de las empresas, la valoración y las matemáticas del interés compuesto convierten a la bolsa en un buen protector del valor real del capital cuando el horizonte es suficientemente amplio.
La sabiduría financiera popular es demasiado simplista cuando dice que la renta variable es una buena protección contra la inflación. Su idea de fondo es válida, pero para que la formulación sea totalmente correcta es necesario precisar el tipo de inflación contra la que queremos luchar y el marco temporal para el que buscamos esa protección. Con esos matices, las expectativas sobre el comportamiento de la bolsa ante un shock inflacionista se vuelven más realistas. Así podremos evitar decisiones precipitadas y aprovechar las valoraciones atractivas cuando aparezcan.
RIESGOS ASOCIADOS A LA INVERSIÓN
La inversión en fondos de renta variable conlleva principalmente los siguientes riesgos: riesgo de mercado, riesgo de divisa, riesgo de país, riesgo de concentración y riesgo de inflación. Encontrará información detallada sobre los riesgos de inversión en el siguiente enlace. Rentabilidades pasadas no garantizan rentabilidades futuras.
La imagen utilizada ha sido generada mediante inteligencia artificial.
Volver al blog
Suscríbete a la newsletter de BESTINVER
Recibirás en tu email todos los meses:
- Vídeo-entrevistas a nuestro equipo
- Carta trimestral analizando nuestros fondos
- Nuevos episodios de nuestro podcast
- Artículos de nuestros blogs
- Invitaciones a nuestros webinars
- Observatorio BESTINVER – IESE
- Información sobre nuestros fondos
- Y otros contenidos divulgativos sobre ahorro e inversión